炒股就看金麒麟分析师研报股票十倍杠杆原理,权威,专业,及时,全面,助您挖掘潜力主题机会!
来源:企业上市
光大证券总裁辞任:任期六年半,一张A4纸背后的账本
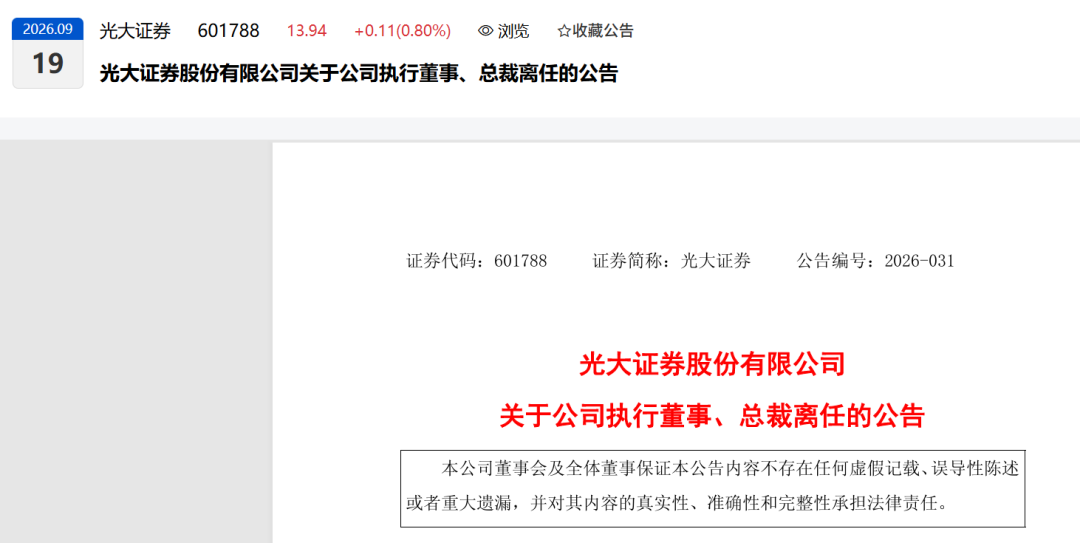
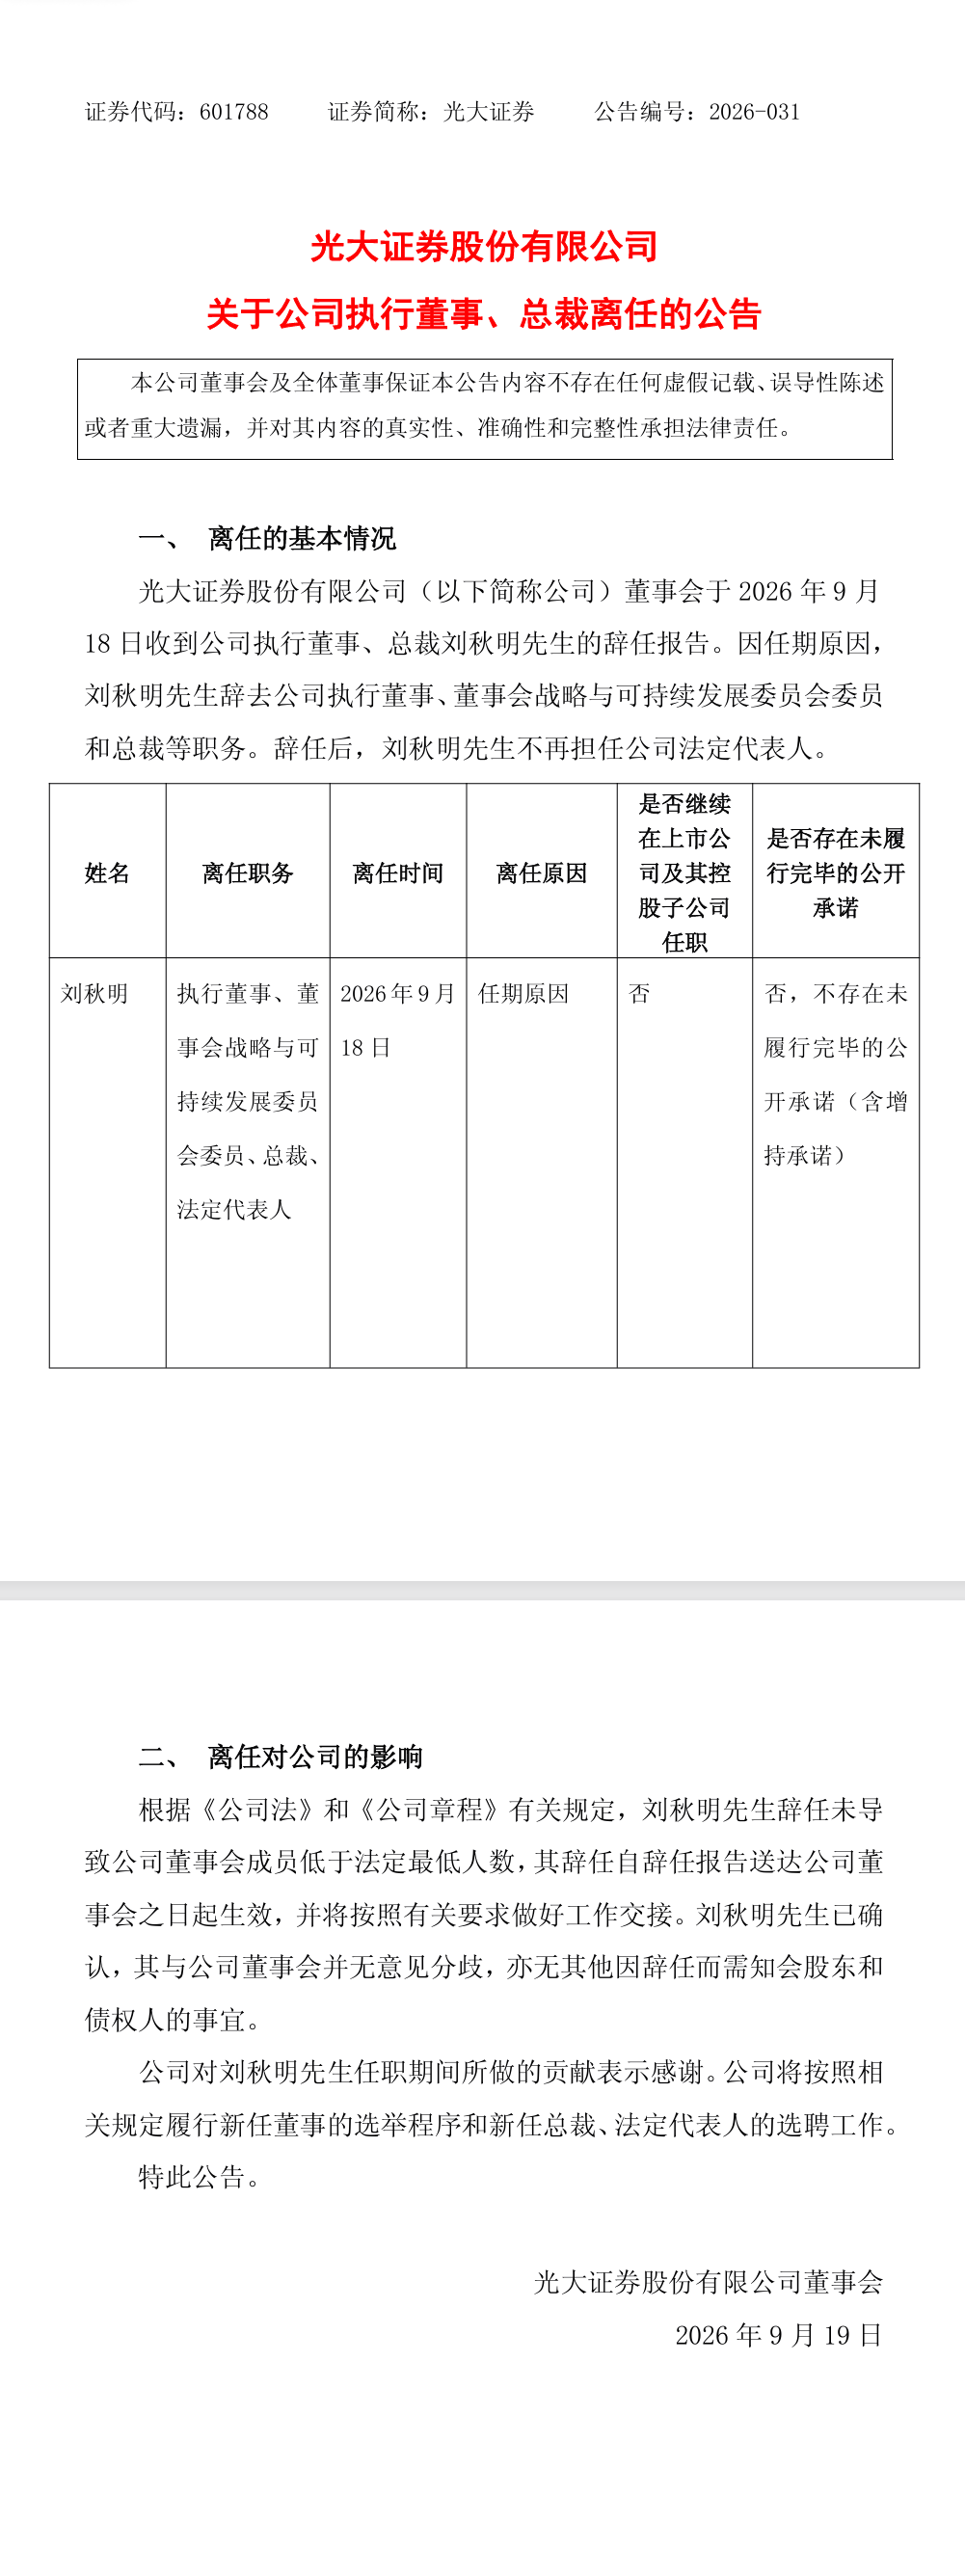
9月18日晚间,光大证券发了一纸公告,执行董事、总裁刘秋明因“任期原因”辞去全部职务,不再担任公司法定代表人。公告措辞克制,但“因个人原因到期不再续签”的表述,说明这是刘秋明自己的选择,不是组织调任。
刘秋明1976年出生,今年刚满50岁。对一个金融高管来说,这个年纪正是当打之年,主动选择离开,值得细看。
他接手时,光大证券是一艘漏水的船
2020年初刘秋明接任总裁,背景并不寻常。光大证券是第一次从外部市场化选聘总裁,此前这个位子通常由光大集团系统内部派人。走市场化选聘这条路,本身就说明当时内部找不到合适的人,或者说,需要一个“外来者”来收拾局面。
他接手之前发生了什么?2019年,光大证券全资子公司光大资本因MPS并购案暴雷,涉及华瑞银行、招商银行、深圳恒祥等多起诉讼仲裁,潜在赔付金额数十亿。这个案子最终形成了光大资本向优先级合伙人签署的差额补足函,而这份补足函被公司称“未履行法定程序”。换句话说,一个子公司负责人私底下签了字,公司要为此买单几十亿。
刘秋明就是在这种情况下进来的。
六年半的账本:赚了,但赚得不全是“真钱”
看刘秋明任期内的业绩,最值得说的是两组数据。据Choice数据统计,2020年到2025年,光大证券归母净利润区间增幅接近60%,但扣除非经常损益后的归母净利润反而小幅下降了3%。
归母净利润涨了60%,但扣非利润跌了3%。 这说明什么?增长的利润里有相当一部分来自非经常性收入——政府补助、资产处置、或有事项冲回等“一次性”的钱。
单看半年报数据:2026年上半年,光大证券归母净利润22.29亿元,同比增长32.45%;但扣非归母净利润20.62亿元。中间差了1.67亿元,主要是1.82亿元的政府扶持资金。再往前看,2026年上半年公司还有一笔3246万元的“预计负债净转回”,与经营业务无关。
也就是说,如果剔掉这些“天上掉下来的钱”,光大证券的业绩增长要打不小的折扣。刘秋明任期内的利润增长,更多得益于市场行情回暖带来的经纪业务增长——2026年上半年经纪业务收入23.7亿元,同比增长39.3%,占营业收入的39.2%——而不是公司核心竞争力的根本性提升。
刘秋明自己其实也清楚这一点。2024年业绩会上他回应MPS案时说过一句话:“扣非净利润增幅证明资产质量上升,经营走上稳健发展轨道”。他强调了扣非利润,但偏偏五年下来扣非利润是小幅下滑的。这话放在当时的语境里有信心喊话的成分,但数据摆在那里。
他真正做了什么?财富管理的“底盘”打牢了
如果只盯着利润增速看,容易忽略一件更重要的事:刘秋明任期后半段,光大证券的业务结构其实发生了实质性的变化。
2026年上半年,光大证券财富管理业务集群实现收入35亿元,占公司总收入的57%。更关键的是毛利率:财富管理业务毛利率高达69.19%,远高于企业融资业务的21%和投资交易业务的93%背后的高波动性。财富管理给光大证券贡献了86.47%的利润,成了名副其实的“压舱石”。
这不是一朝一夕的事。从2020年开始,光大证券持续推进零售客户基础和投顾品牌建设。到2026年6月末,客户总数达到750.4万户,较年初增长5%;客户总资产1.71万亿元,较年初增长4%。基金投顾规模同比增长47%,平均保有天数371天。“金阳光投顾”品牌下的“金棱镜”诊断工具服务客户资产突破1200亿元,收入同比增长144%。
刘秋明在2025年业绩会上提到,公司客户总资产超1.6万亿元,创近5年新高。半年后又增长到了1.71万亿元。这条增长曲线说明,光大证券的财富管理转型不是喊口号,是在往实处走。
但财富管理也有隐忧。光大保德信作为控股子公司,基金管理业务上半年净利润只有4847万元,资产管理总规模1205亿元中公募部分1057亿元,剔除货币理财后只有552亿元。基金行业的竞争格局已经非常激烈,光大保德信在这个赛道里不算头部。
投行业务的“债强股弱”,是个老问题
刘秋明任期内,光大证券的投资银行业务始终没有找到突破。2026年上半年投行业务收入2.7亿元,同比下滑24.69%。上半年公司没有完成任何股权融资项目发行,IPO储备项目10家,在行业里排第14位。
与之对比,债券承销做得不错:主承销规模2363亿元,同比增长20.3%,排名行业第11位。债务融资业务在科技产业、绿色产业、乡村振兴等领域都有布局,还做成了全国首单首都都市圈科创债等标杆项目。
投行“债强股弱”不是光大证券一家的问题,但光大证券的股权融资短板比同行更突出。 在注册制全面推行、IPO市场回暖的大环境下,股权融资能力决定了一家券商在客户心中的“天花板”。一个不能帮企业做IPO的券商,很难吸引到最优质的客户。
谁会是下一任?
光大证券这次没有同步公布继任者。公告只说“将按照相关规定履行新任董事的选举程序和新任总裁、法定代表人的选聘工作”。
这跟申万宏源形成鲜明对比。申万宏源原总经理黄昊8月因工作安排离任时,继任者黄建军同步到位,从中国建银投资调任,属于国资体系内的“内部循环”。光大证券则是先让位子空着,再慢慢选。
这有两种可能:一是光大集团还没有想好谁来接,二是这次可能又要搞市场化选聘。考虑到刘秋明本身就是市场化选聘的产物,且这次没有同步任命继任者,后者的可能性不小。
但市场化的选聘也意味着不确定性。光大证券的母公司光大集团拥有金融全牌照,涵盖银行、证券、保险、信托、租赁等。新任总裁如果能更深度地调动集团资源,对光大证券的业务协同会有实质性帮助。反之,如果内部选拔或从银行体系调人,可能更偏重稳健而非进取。
放在行业大背景下看
2026年是券商高管变动的大年。截至9月中旬,年内已有上海证券、天风证券(维权)、华林证券、西南证券、招商证券、国泰海通、申万宏源、国联民生、光大证券等9家券商的总经理主动辞职,加上华西证券、国新证券等岗位变更,变动数量接近10家。
有人是因为国资体系的工作调动,有人是市场化离任,也有人是任期届满正常换届。刘秋明属于最后一种——六年半的任期在券商总裁里已经算比较长的了。对比华林证券七年换了七任CEO、平均任期不足一年,刘秋明的稳定性在行业里算是异类。
但稳定不等于成功。六年半的时间里,光大证券解决了MPS遗留风险,财富管理转型有了实质性进展,但扣非利润原地踏步、投行业务没有突破、非经常性损益占比偏高,这些问题并没有根本性解决。
说句实在话
刘秋明是一个“过渡期总裁”。他接手时公司深陷MPS泥潭,离开时公司已经回到正常轨道。从这个角度看,他完成了任务。但过渡期的任务和增长期的任务是不同的。光大证券下一任总裁面临的核心命题,不是“活下去”,而是“怎么活得更好”——如何在财富管理的基础上找到第二增长曲线,如何补上股权融资的短板,如何让扣非利润真正跑起来,而不是靠政府补助和一次性收入撑门面。
50岁的刘秋明选择在任期届满后离开,对个人来说是一个理性选择。对光大证券来说,这或许也是一个重新思考战略方向的契机。一纸辞任公告的背后,是一个时代的结束,也是下一个时代的开始。
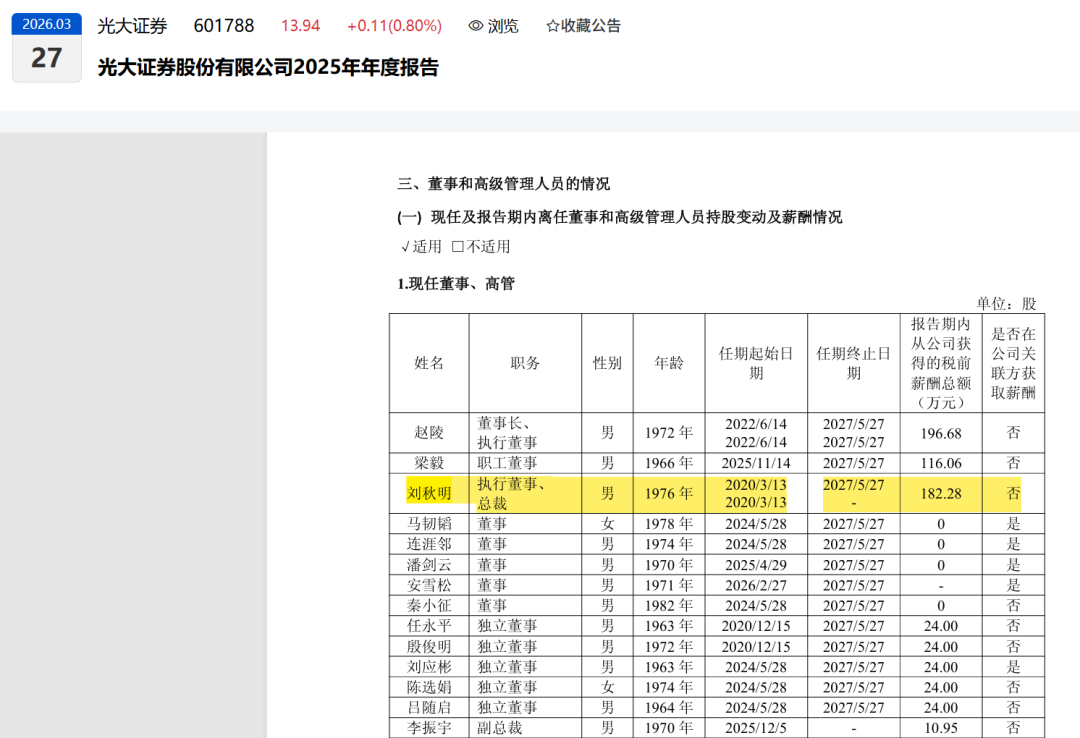
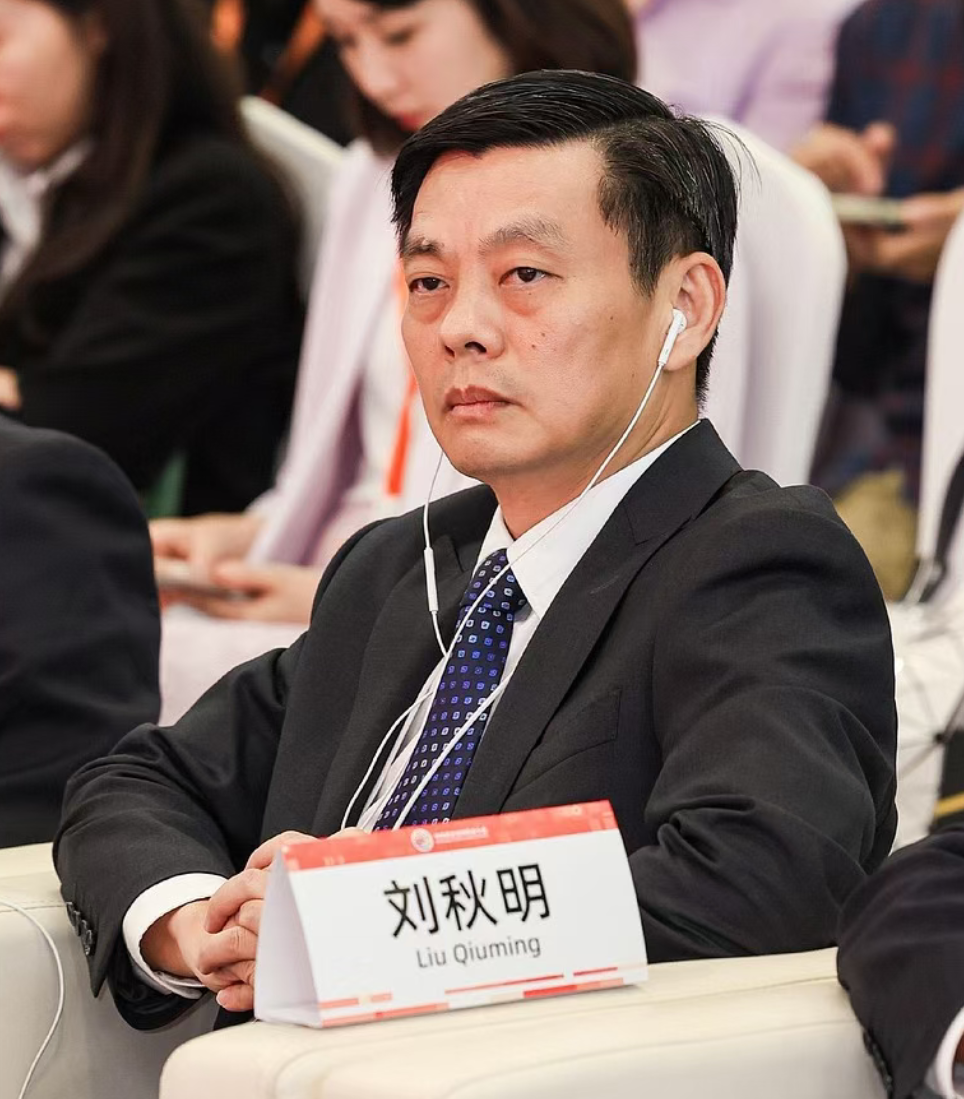
刘秋明1976年,现任公司执行董事、总裁。曾任申银万国证券股份有限公司机构业务负责人,瑞银证券有限责任公司董事总经理,中国平安保险(集团)股份有限公司(一家分别于上海证券交易所和香港联交所上市的公司,上海证券交易所股份代码:601318,香港联交所股份代码:2318)执委、平安证券有限责任公司副总裁,中民投资本管理有限公司董事长兼总裁等职。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:尉旖涵 股票十倍杠杆原理
文章为作者独立观点,不代表河南配资网-线上配资平台-配资实盘平台观点